Qed tfittex soluzzjonijiet għas-servizzi finanzjarji?
Aġġornament tal-25 ta’ Ġunju 2026: L-esperjenza tal-finanzi personali fi ChatGPT issa hija disponibbli għall-utenti ta’ Plus u Pro fl-Istati Uniti fuq il-web, iOS u Android.
Illum qed inniedu verżjoni ta’ preview ta’ esperjenza ġdida tal-finanzi personali fi ChatGPT għall-utenti ta’ Pro fl-Istati Uniti. Issa tista’ tqabbad il-kontijiet finanzjarji tiegħek b’mod sigur, tara pannell li juri fejn qed imorru flusek u tistaqsi lil ChatGPT mistoqsijiet ibbażati fuq il-kuntest finanzjarju tiegħek—filwaqt li tibqa’ fil-kontroll tad-data tiegħek. Qed nibdew bi preview għal grupp iżgħar biex nitgħallmu mill-użu fid-dinja reali, intejbu l-esperjenza u nwessgħuha b’mod meqjus.
Il-flus jolqtu kważi kull aspett tal-ħajja: fejn ngħixu, x’deċiżjonijiet nieħdu, kif nieħdu ħsieb lill-għeżież tagħna u x’futur nimmaġinaw. Iżda llum, biex timmaniġġja l-finanzi spiss ikollok tiġbor flimkien kontijiet, apps, kards, self u spreadsheets sempliċement biex tkun taf fejn tinsab. Anke mbagħad, jista’ jkun diffiċli li tara l-istampa sħiħa jew tkun taf x’għandek tagħmel wara.
In-nies diġà qed jirrikorru għal ChatGPT għall-għajnuna: kull xahar, aktar minn 200 miljun persuna jużaw ChatGPT(jinfetaħ f’tieqa ġdida) għall-ibbaġitjar, mistoqsijiet dwar l-investimenti tagħhom, it-tqabbil ta’ toroq differenti, l-ippjanar ta’ miri futuri u aktar. L-avvanzi reċenti f’GPT‑5.5 tejbu l-kapaċità ta’ ChatGPT li jirraġuna dwar il-mistoqsijiet kumplessi u dipendenti mill-kuntest li spiss jinvolvu l-finanzi personali.
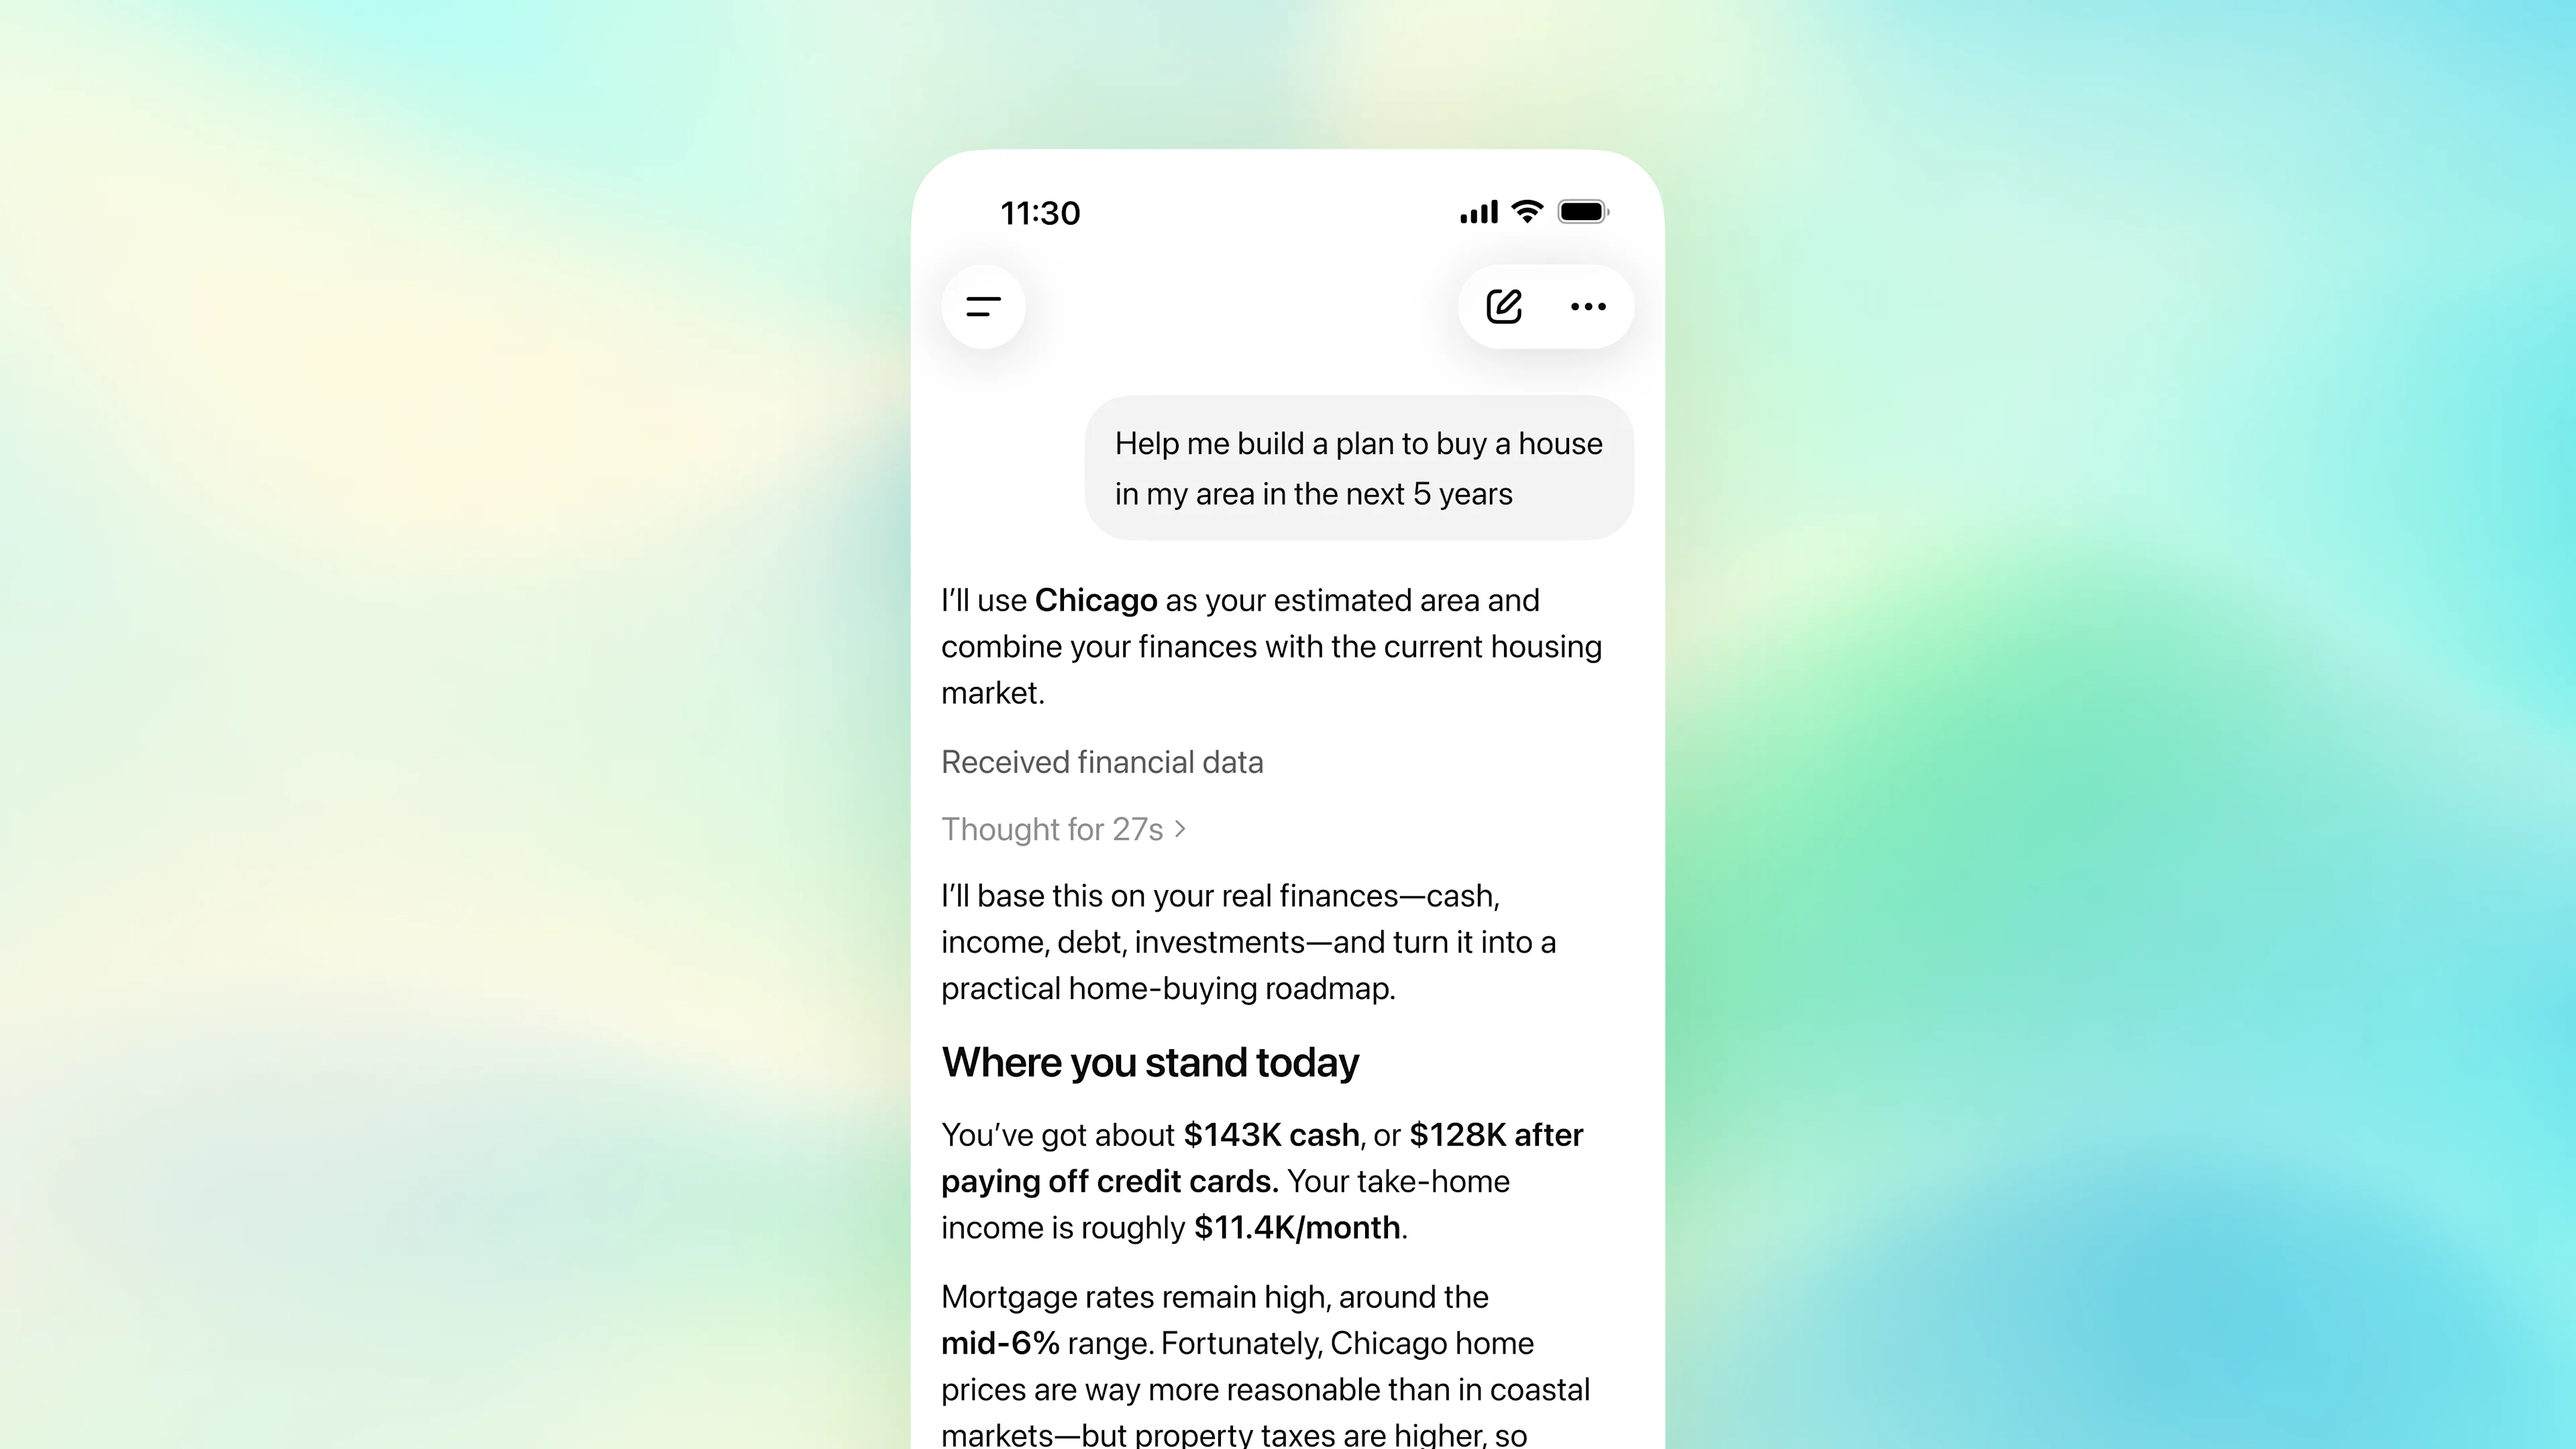
Bil-kontijiet finanzjarji tiegħek imqabbda, ChatGPT jista’ jgħaqqad dak ir-raġunament mal-kuntest finanzjarju reali tiegħek u ma’ dak li tkun qsamt dwar il-miri, l-istil ta’ ħajja u l-prijoritajiet tiegħek. B’hekk jgħinek tagħraf ix-xejriet, tifhem il-kompromessi u tippjana deċiżjonijiet importanti b’mod aktar personali u komprensiv. Issa tista’ tistaqsi mistoqsijiet bħal:
ChatGPT jista’ jgħinek tibqa’ infurmat u tħossok aktar kunfidenti meta timmaniġġja l-finanzi tiegħek, iżda ma jiħux post parir finanzjarju professjonali.
Mil-lum, qed nibdew nagħtu lill-utenti ta’ Pro fl-Istati Uniti l-possibbiltà li jqabbdu l-kontijiet finanzjarji tagħhom fi ChatGPT fuq il-web u iOS, b’appoġġ għal aktar minn 12,000 istituzzjoni finanzjarja. Se nitgħallmu mill-użu bikri u nagħmlu titjib qabel innieduha għal Plus, bil-għan li nagħmluha disponibbli għal kulħadd.
Qabbad l-informazzjoni finanzjarja tiegħek
Biex tibda, iftaħ Finanzi mill-istrixxa tal-ġenb fi ChatGPT u agħżel “Ibda”, jew ibda konverżazzjoni minn kwalunkwe post fi ChatGPT billi tgħid “@Finances, qabbad il-kontijiet tiegħi”.
Imbagħad ChatGPT jiggwidak biex tqabbad il-kontijiet b’mod sigur permezz ta’ Plaid, u dalwaqt jiżdied l-appoġġ għal Intuit. Wara li tawtentika ruħek, ChatGPT jibda jissinkronizza u jikkategorizza d-data tiegħek, proċess li jista’ jieħu ftit minuti.
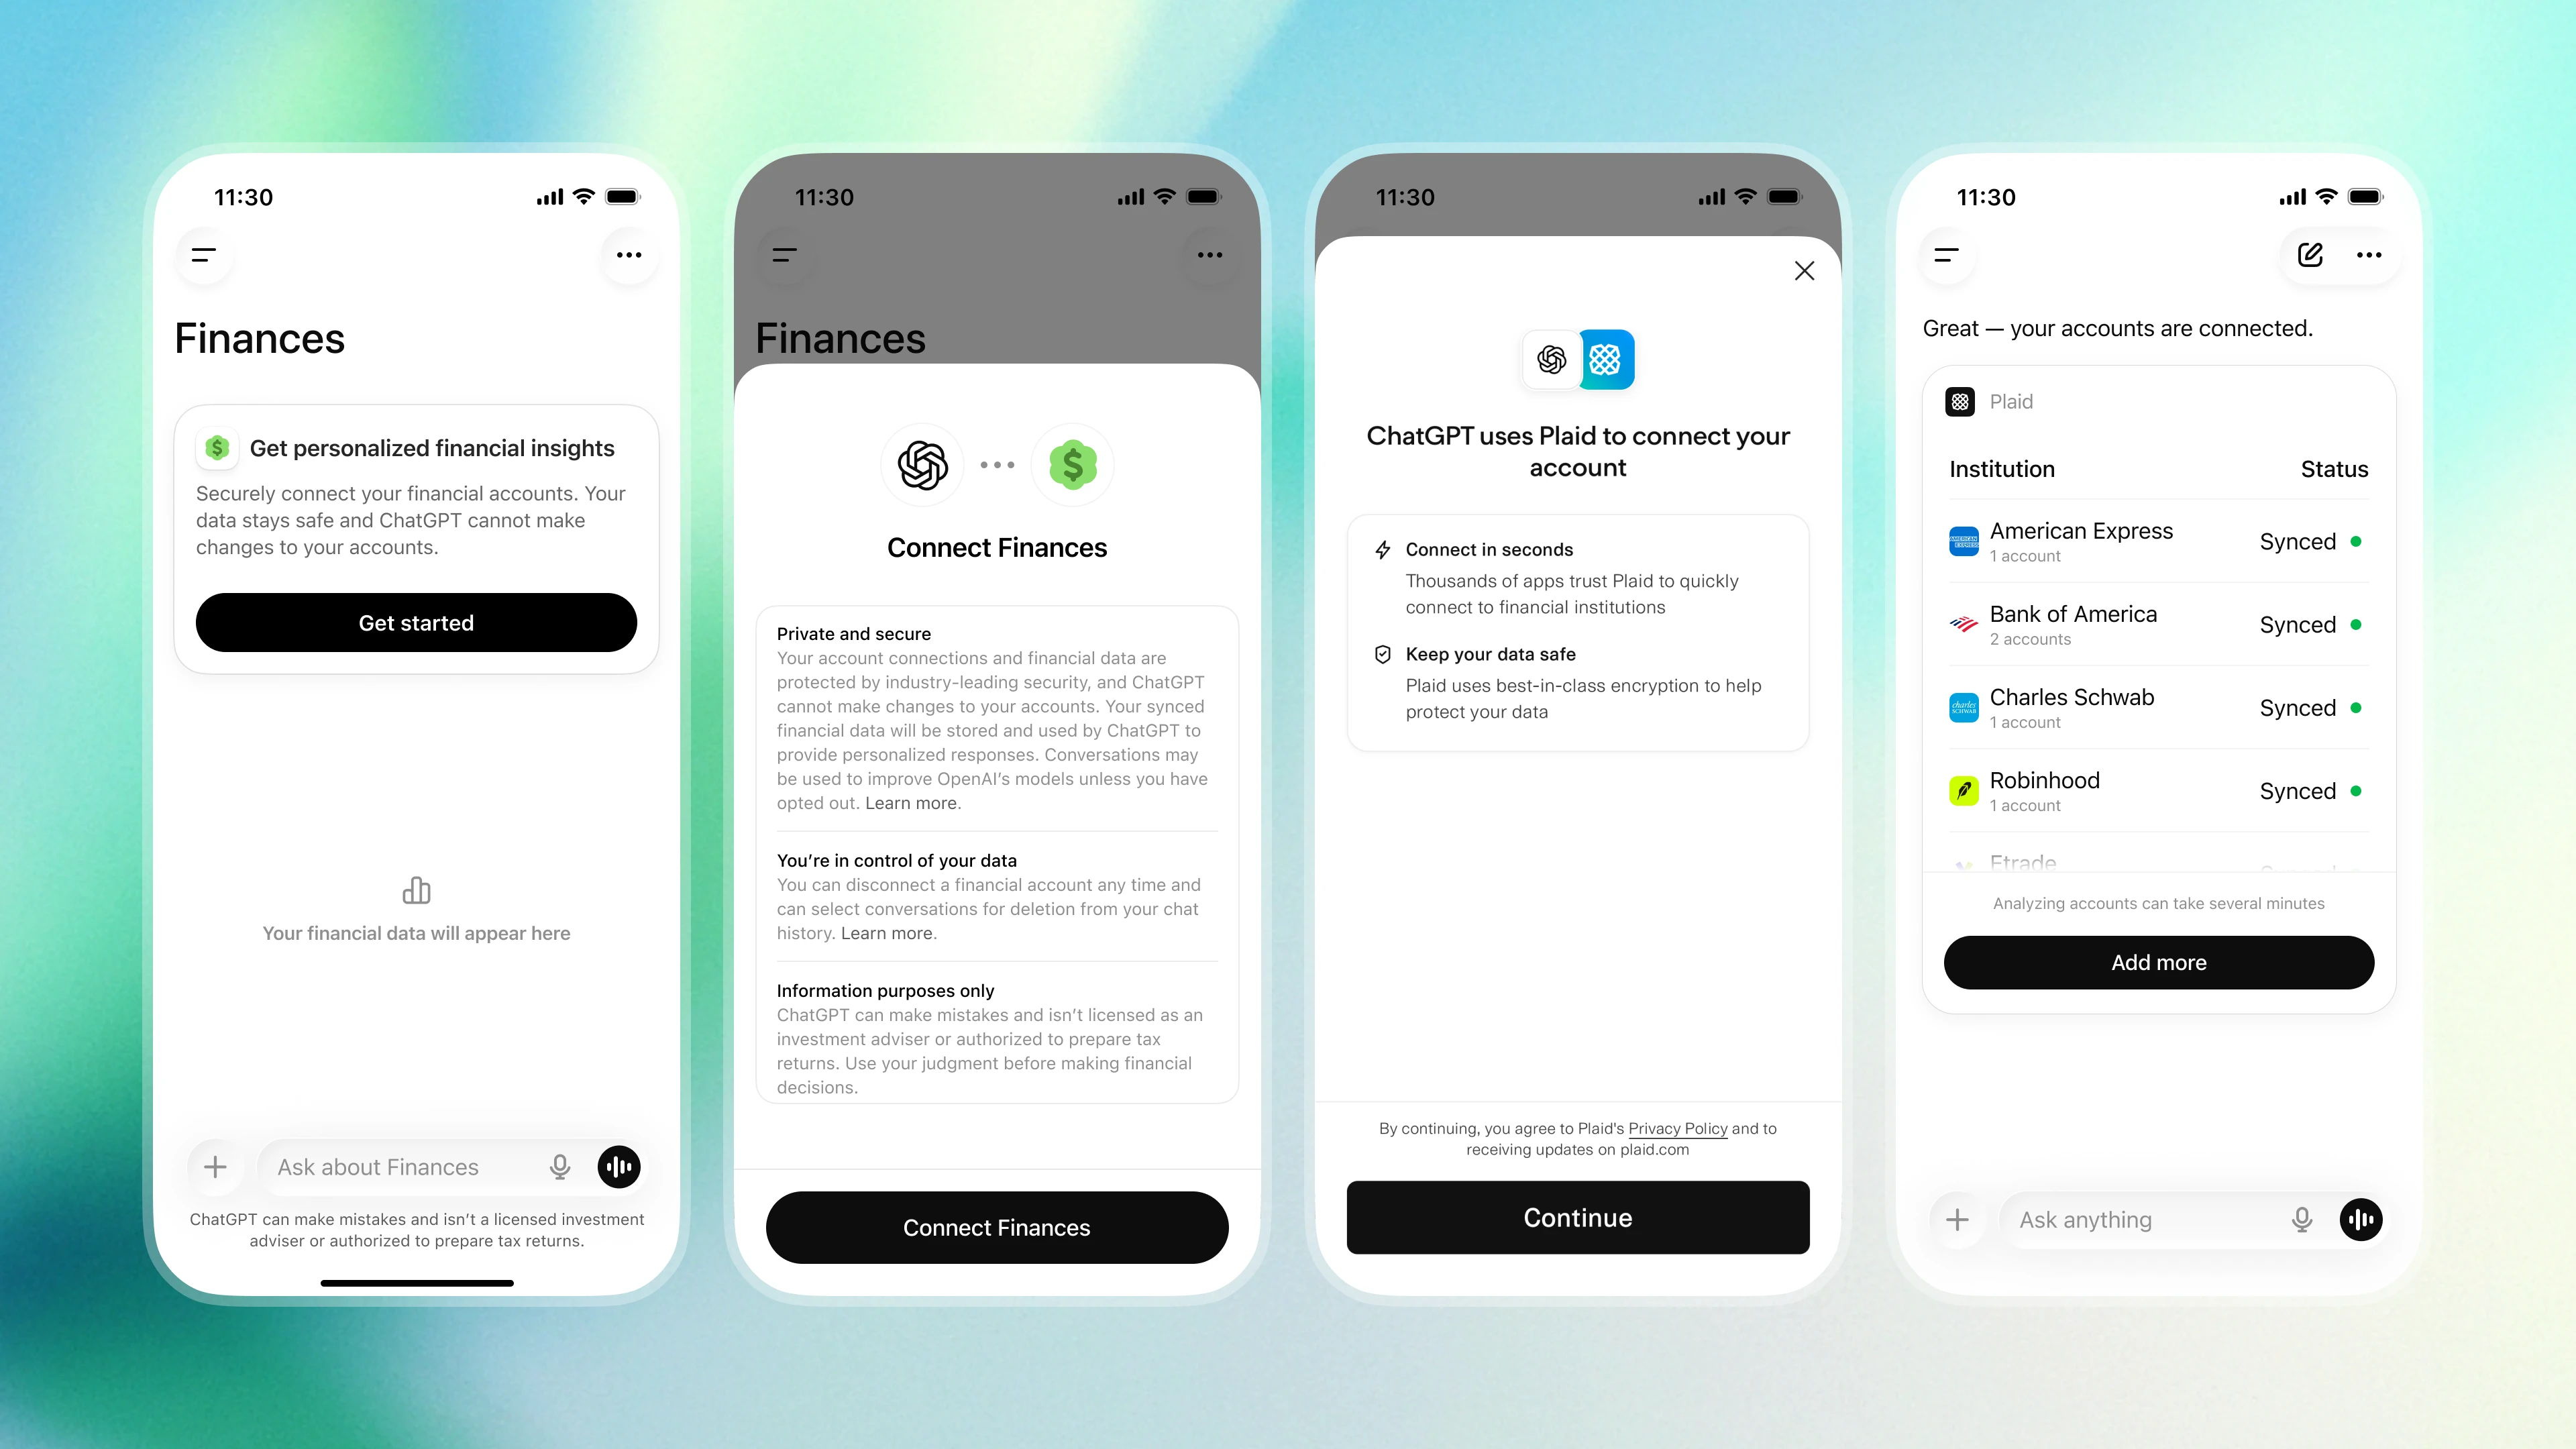
Ladarba l-kontijiet tiegħek jiġu ssinkronizzati, tista’ tara pannell b’dehra aġġornata tas-sitwazzjoni tiegħek fir-rendiment tal-portafoll, l-infiq, l-abbonamenti, il-pagamenti li jmiss u aktar.
Minbarra l-kontijiet imqabbda, tista’ taqsam kuntest importanti dwar il-ħajja finanzjarja tiegħek, bħal ipoteka, mira ta’ tfaddil jew xirja kbira li qed tippjana għaliha. Pereżempju, tista’ tgħid lil ChatGPT: “I’m saving up to buy a car early next year” jew “I still owe my parents [X amount] for the loan they gave me.” ChatGPT jista’ jżomm dak il-kuntest fil-Memorji finanzjarji tiegħek biex jużah f’konverżazzjonijiet futuri.
Dan il-kuntest usa’ huwa parti minn dak li jagħmel din l-esperjenza utli—minflok jittratta kull mistoqsija waħedha, ChatGPT jista’ jgħaqqad l-informazzjoni mill-kontijiet u l-miri tiegħek ma’ dak li diġà qsamt, biex il-gwida tkun aktar personali u komprensiva.
Mingħajr il-finanzi konnessi
Bil-Finanzi konnessi

Il-viżjoni għal ChatGPT hija li jmur lil hinn mit-tweġib ta’ mistoqsijiet u jgħin lill-utenti jieħdu azzjoni biex itejbu ħajjithom finanzjarjament. Biex nagħmlu dan, qed naħdmu ma’ sħab fdati fl-ekosistema bħal Intuit. Pereżempju, utent jista’ jibda b’rakkomandazzjoni għal kard ta’ kreditu, jifhem il-possibbiltajiet li jiġi approvat u jissottometti applikazzjoni. Jew jista’ jistaqsi dwar l-implikazzjonijiet fiskali ta’ bejgħ ta’ ishma, jikseb stima tat-taxxa affidabbli u jibbukkja sessjoni ma’ espert lokali tat-taxxa f’ħin reali—kollha mħaddma minn Intuit u fi ħdan ChatGPT.
Id-data finanzjarja tiegħek hija sensittiva, u fassalna din l-esperjenza biex tirrispetta l-privatezza tiegħek u tiżgura li tibqa’ fil-kontroll tal-informazzjoni tiegħek.
Meta tqabbad il-kontijiet tiegħek, ChatGPT jista’ jaċċessa l-bilanċi, it-tranżazzjonijiet, l-investimenti u l-obbligazzjonijiet tiegħek biex jgħinek tara l-finanzi tiegħek jew iwieġeb il-mistoqsijiet tiegħek. Ma jistax jara n-numri sħaħ tal-kontijiet jew jagħmel xi tibdil fil-kontijiet tiegħek.
Il-konverżazzjonijiet tiegħek b’kontijiet finanzjarji mqabbda jsegwu l-istess settings tat-taħriġ tal-mudell li tagħżel fi ChatGPT kollu. Tista’ tibdel dan is-setting fi kwalunkwe ħin minn Settings > Kontrolli tad-data(jinfetaħ f’tieqa ġdida).
Int dejjem tibqa’ fil-kontroll tal-informazzjoni tiegħek:
Skonnettjar tal-kontijiet: Tista’ tiskonnettja l-kontijiet finanzjarji tiegħek fi kwalunkwe ħin minn Settings > Apps > Finanzi, jew mill-paġna Finanzi. Ladarba jiġu skonnettjati, id-data ssinkronizzata tal-kontijiet tiegħek titħassar mis-sistemi ta’ OpenAI fi żmien 30 jum. L-iskonnettjar ta’ kont ma jaffettwax l-informazzjoni finanzjarja fl-istorja tal-konverżazzjonijiet tiegħek fi ChatGPT, iżda tista’ tħassar konverżazzjonijiet individwali fi kwalunkwe ħin.
Tħassir tal-memorji finanzjarji: ChatGPT jista’ jiftakar dettalji ewlenin li taqsam, bħal miri, obbligi jew kuntest dwar flusek, biex il-konverżazzjonijiet finanzjarji futuri fi ChatGPT ikunu aktar rilevanti u personalizzati. Dawn jinżammu bħala memorji finanzjarji, tip apposta ta’ memorja li jintuża speċifikament biex jipprovdi kuntest għall-konverżazzjonijiet finanzjarji. Tista’ tarahom jew tħassarhom fi kwalunkwe ħin mill-paġna Finanzi.
Chats temporanji: Meta tuża chats temporanji, ChatGPT ma jaċċessax il-kontijiet finanzjarji mqabbda tiegħek. Iċ-chats temporanji ma jidhrux fl-istorja tiegħek.
Biex tkompli ssaħħaħ is-sigurtà tal-kont ChatGPT tiegħek, tista’ tattiva l-awtentikazzjoni b’diversi fatturi (MFA)(jinfetaħ f’tieqa ġdida), li żżid saff ieħor ta’ protezzjoni biex tgħin tipprevjeni aċċess mhux awtorizzat.
Il-konverżazzjonijiet b’kontijiet finanzjarji mqabbda jużaw b’mod awtomatiku GPT‑5.5 Thinking, l-aktar mudell tar-raġunament ġdid tagħna fi ChatGPT.
Il-mistoqsijiet finanzjarji huma personali, kumplessi u jiddependu ħafna mill-kuntest. Tweġiba utli trid tqis id-dħul, l-infiq, il-bilanċi, id-djun, il-miri u ż-żmien tal-persuna, filwaqt li tkun ċara dwar l-inċertezza, is-suppożizzjonijiet u meta tkun meħtieġa aktar informazzjoni.
Biex nifhmu aħjar kemm ChatGPT jaqdi tajjeb lin-nies f’dawn il-mumenti, ħloqna punt ta’ riferiment intern li jgħinna nevalwaw il-kwalità tat-tweġibiet b’mod komprensiv, skont kriterji żviluppati ma’ esperti. Ħdimna ma’ aktar minn 50 professjonist fil-finanzi minn istituzzjonijiet ewlenin biex nevalwaw din l-esperjenza u nikklassifikaw il-prestazzjoni ta’ ChatGPT f’kompiti diffiċli tal-finanzi personali.
GPT‑5.5 Thinking jaqbeż il-prestazzjoni ta’ mudelli preċedenti f’kompiti kumplessi tal-finanzi personali. GPT‑5.5 Pro, disponibbli għall-utenti ta’ ChatGPT Pro, jikseb l-aħjar prestazzjoni ġenerali.
* Punteġġ ta’ referenza għall-finanzi personali fuq kompiti finanzjarji ta’ sfida. Dan huwa kompożizzjoni ippeżat tal-kwalità tar-rispons evalwata minn esperti u tal-preċiżjoni tar-rispons; iktar ma jkun għoli, aħjar. GPT‑5.5 Thinking, il-mudell predefinit fil-Finanzi, kiseb punteġġ ta’ 79 minn 100 fil-benchmark. GPT‑5.5 Pro kiseb punteġġ ta’ 82.5 minn 100.
Dan il-punt ta’ riferiment jagħtina mod aktar ċar kif inkejlu l-progress, u se nkomplu ntejbu kif ChatGPT jittratta kompiti kumplessi tal-finanzi personali maż-żmien.