Set du etter løsninger for finansielle tjenester?
Oppdatering 25. juni 2026: Funksjonen for personlig økonomi i ChatGPT er nå tilgjengelig for Plus- og Pro-brukere i USA på nett, iOS og Android.
I dag lanserer vi en forhåndsvisning av en ny opplevelse for personlig økonomi i ChatGPT for Pro-brukere i USA. Nå kan du trygt koble til økonomikontoene dine, du får et oversiktsbilde over hvor pengene dine går, og du kan stille ChatGPT spørsmål som er tilpasset din økonomiske situasjon, samtidig som du beholder kontrollen over dataene dine. Vi starter med en forhåndsvisning for en mindre gruppe, slik at vi kan lære av hvordan tjenesten brukes i praksis, forbedre brukeropplevelsen og utvide den på en gjennomtenkt måte.
Penger berører nesten alle deler av livet: hvor vi bor, hvilke beslutninger vi tar, hvordan vi tar vare på dem vi er glad i, og hvilken fremtid vi ser for oss. Men å håndtere økonomien i dag betyr ofte å sette sammen kontoer, apper, kort, lån og regneark bare for å vite hvordan det står til. Selv da kan det være vanskelig å se hele bildet eller vite hva man skal gjøre videre.
Folk bruker allerede ChatGPT for å få hjelp: mer enn 200 millioner mennesker bruker ChatGPT(åpnes i et nytt vindu) hver måned for å lage budsjetter, stille spørsmål om investeringene sine, sammenligne ulike muligheter, planlegge fremtidige mål og mye mer. De siste OpenAI GPT‑5.5‑forbedringene gjør ChatGPT bedre i stand til å resonnere seg gjennom de komplekse, kontekstavhengige spørsmålene som ofte oppstår innen personlig økonomi.
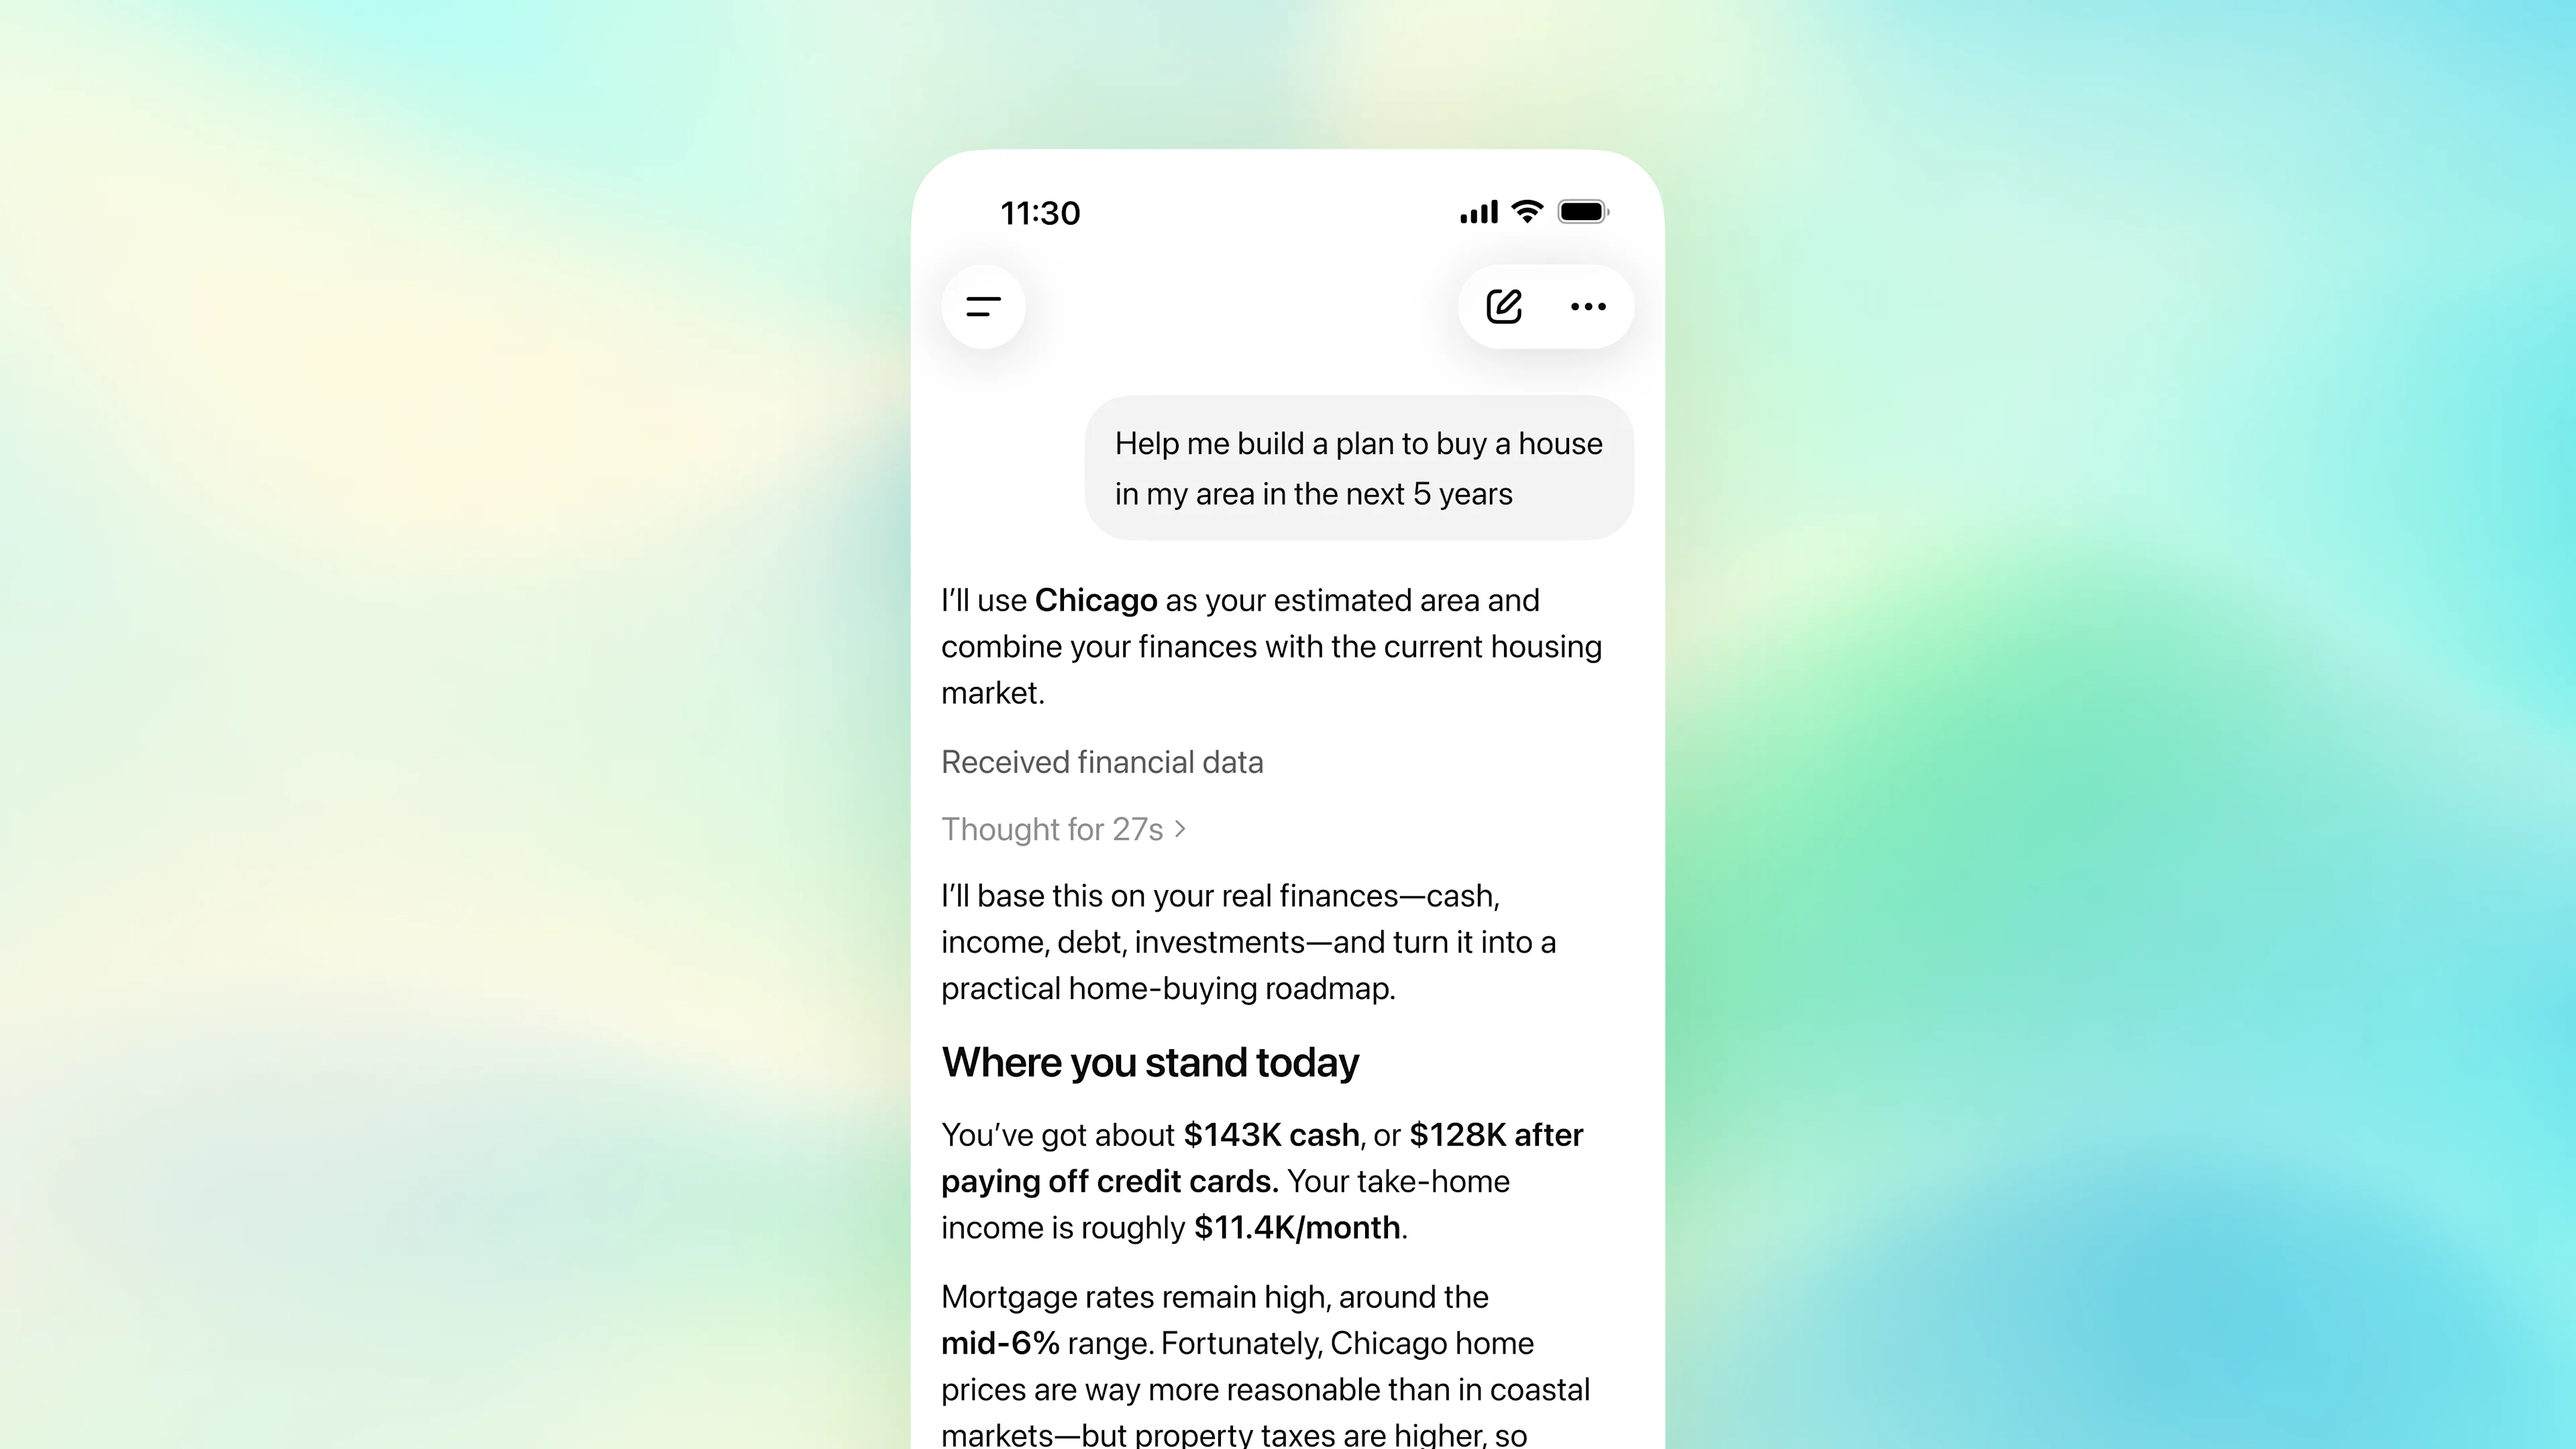
Med de finansielle kontoene dine tilkoblet kan ChatGPT kombinere denne resonneringen med din faktiske økonomiske kontekst og det du har delt om mål, livsstil og prioriteringer, og hjelpe deg med å oppdage mønstre, forstå avveininger og planlegge store beslutninger på en måte som føles mer personlig og helhetlig. Nå kan du stille spørsmål som:
ChatGPT kan hjelpe deg med å holde deg informert og føle deg tryggere når du håndterer økonomien din, men det erstatter ikke profesjonell økonomisk rådgivning.
Fra og med i dag ruller vi ut muligheten for Pro-brukere i USA til å koble sine finansielle kontoer til ChatGPT på nett og i iOS, med støtte for mer enn 12 000 finansinstitusjoner. Vi vil lære og forbedre oss fra tidlig bruk før vi ruller det ut til Plus, med mål om å gjøre det tilgjengelig for alle.
Koble til de økonomiske opplysningene dine
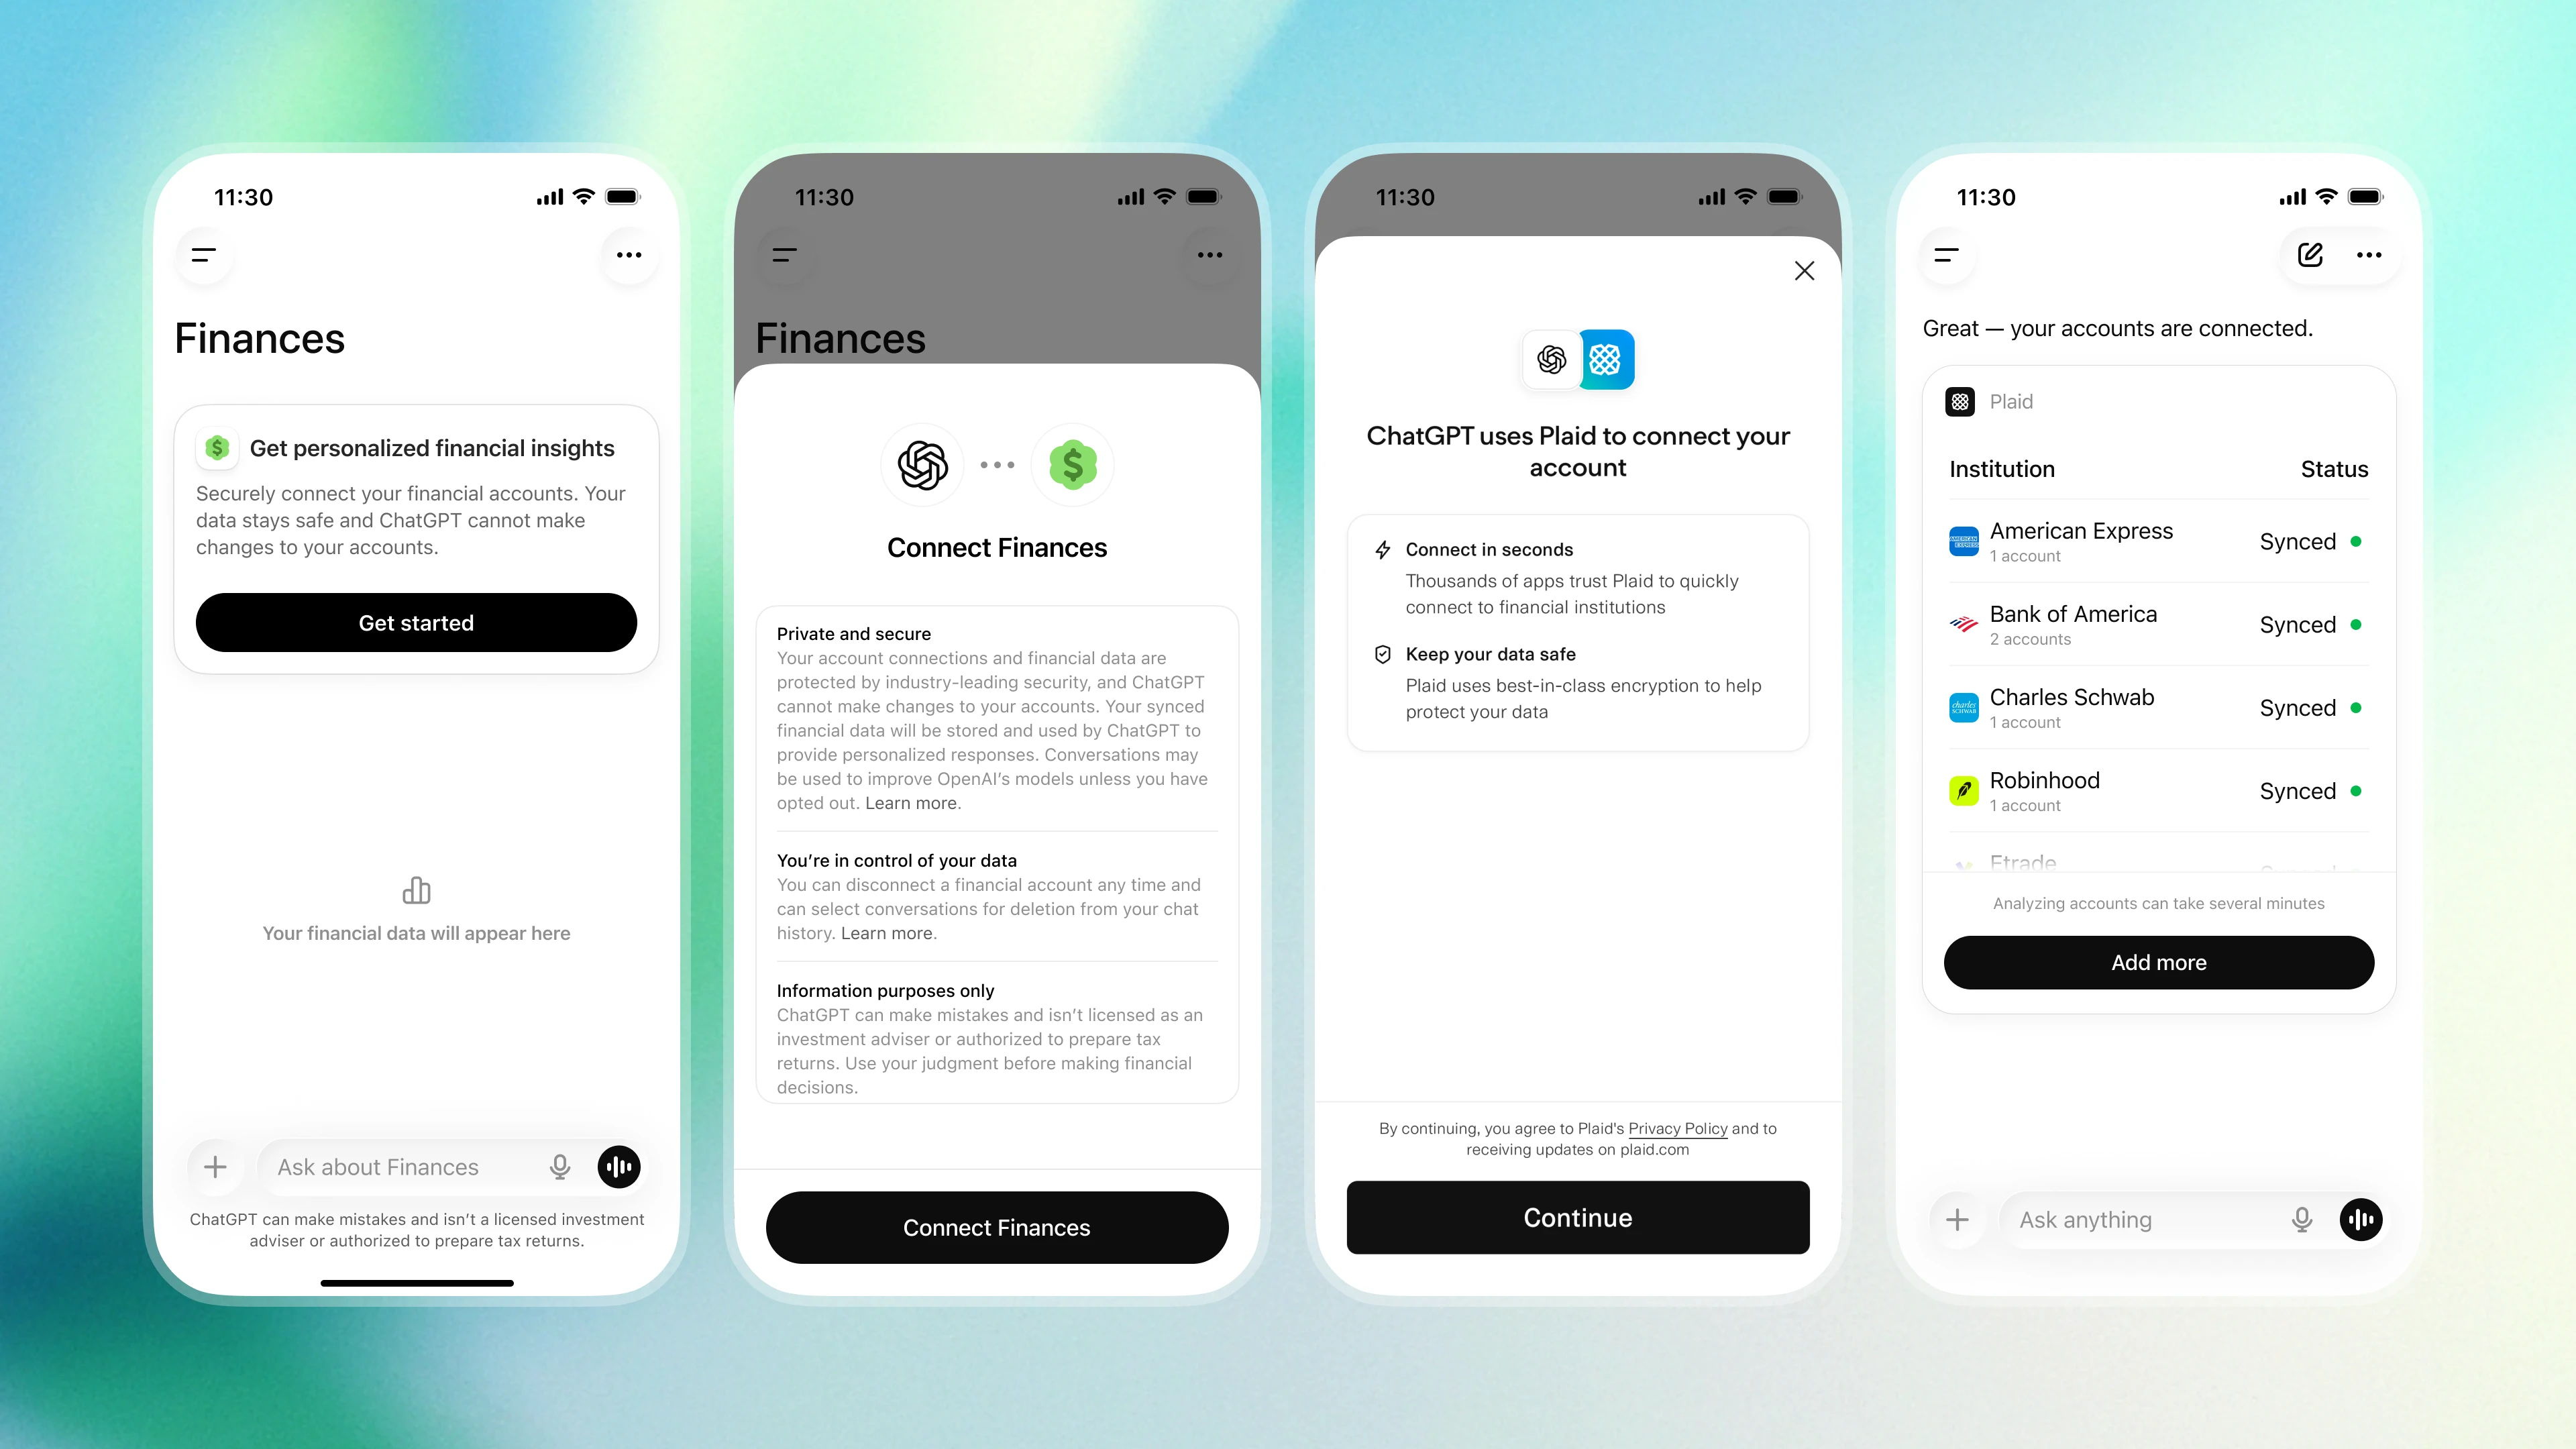
For å komme i gang åpner du Økonomi i sidefeltet i ChatGPT og velger «Kom i gang», eller du kan starte en samtale hvor som helst i ChatGPT ved å si «@økonomi, koble til kontoene mine».
ChatGPT vil deretter veilede deg gjennom sikker kobling av kontoer via Plaid, med støtte for Intuit snart tilgjengelig. Etter at du har autentisert deg, begynner ChatGPT å synkronisere og kategorisere dataene dine, noe som kan ta noen minutter.
Når kontoene dine er synkronisert, kan du se et dashbord som gir deg en oppdatert oversikt over porteføljeutvikling, forbruk, abonnementer, kommende betalinger og mer.
I tillegg til tilkoblede kontoer kan du opplyse om viktig faktorer i din økonomiske situasjon, for eksempel om boliglån, sparemål eller et større kjøp du planlegger. Du kan for eksempel si til ChatGPT: «Jeg sparer til å kjøpe bil tidlig neste år» eller «Jeg skylder fortsatt foreldrene mine [X amount] på lånet de ga meg.» ChatGPT kan lagre denne konteksten i de økonomiske minnene dine for å bruke den i fremtidige samtaler.
Denne bredere konteksten er en del av det som gjør opplevelsen nyttig – i stedet for å behandle hvert spørsmål isolert kan ChatGPT hjelpe med å knytte sammen kontoene dine, målene dine og det du allerede har delt, slik at veiledningen blir mer personlig og helhetlig.
Uten Økonomi tilkoblet
Med Finances tilkoblet

Visjonen for ChatGPT er å gå lenger enn å svare på spørsmål og hjelpe brukere med å handle for å forbedre sitt økonomiske liv, og vi samarbeider med pålitelige økosystempartnere som Intuit for å få dette til. En bruker kan for eksempel gå fra å få en anbefaling om kredittkort til å forstå sjansene for godkjenning og sende inn en søknad, eller fra å spørre om skattekonsekvensene av et aksjesalg til å få et pålitelig skatteanslag og avtale en time med en lokal skatteekspert, drevet av Intuit og alt inne i ChatGPT.
De økonomiske dataene dine er sensitive, og vi har bygget denne opplevelsen for å respektere personvernet ditt og sikre at du har kontroll over informasjonen din.
Når du kobler til kontoene dine, får ChatGPT tilgang til saldoer, transaksjoner, investeringer og gjeld for å hjelpe deg med å få oversikt over økonomien din eller svare på spørsmålene dine. Den kan ikke se hele kontonumre eller gjøre endringer på kontoene dine.
Samtalene dine med tilknyttede økonomikontoer følger de samme innstillingene for modellopplæring som du velger i ChatGPT. Du kan når som helst endre innstillingene i Innstillinger > Datakontroller(åpnes i et nytt vindu).
Du har alltid kontroll over informasjonen din:
Frakobling av kontoer: Du kan når som helst koble fra økonomikontoene dine i Innstillinger > Apper > Økonomi, eller fra økonomisiden. Når de er koblet fra, vil de synkroniserte kontodataene dine bli slettet fra OpenAI-systemene innen 30 dager. Frakobling av en konto vil ikke påvirke økonomiske opplysninger i samtalehistorikken din i ChatGPT, men du kan slette enkeltstående samtaler når som helst.
Sletting av økonomiske minner: ChatGPT kan huske viktige opplysninger du gi om for eksempel mål, gjeld eller bakgrunnsinformasjon om økonomien din, for å gjøre fremtidige samtaler om økonomi i ChatGPT mer relevante og tilpassede. Disse opplysningene lagres som økonomiske minner, som er et eget minne som danner grunnlaget for samtaler om økonomi. Du kan når som helst se eller slette dem fra økonomisiden.
Midlertidige chatter: Når du bruker midlertidige chatter, får ikke ChatGPT tilgang til de tilkoblede finansielle kontoene dine. Midlertidige chatter vises ikke i historikken din.
For å sikre ChatGPT‑kontoen din ytterligere kan du aktivere flerfaktorautentisering (MFA)(åpnes i et nytt vindu), som legger til et ekstra beskyttelseslag for å bidra til å forhindre uautorisert tilgang.
Samtaler med tilkoblede økonomikontoer bruker som standard OpenAI GPT‑5.5 Thinking, som er vår nyeste resonneringsmodell i ChatGPT.
Økonomiske spørsmål er personlige, komplekse og svært kontekstavhengige. Et nyttig svar må ta hensyn til personens inntekt, utgifter, saldoer, gjeld, mål og tidsrammer, samtidig som det må være tydelig på usikkerhetsmomenter, forutsetninger og når det er behov for mer informasjon.
For bedre å forstå hvor godt ChatGPT hjelper folk i slike øyeblikk, bygget vi en intern referanse som hjelper oss å evaluere responskvalitet helhetlig basert på kriterier utviklet sammen med eksperter. Vi samarbeidet med over 50 økonomifagfolk fra ledende institusjoner for å evaluere denne opplevelsen og vurdere ChatGPTs ytelse på krevende oppgaver innen personlig økonomi.
GPT‑5.5 Thinking overgår tidligere modeller på komplekse oppgaver innen personlig økonomi. GPT‑5.5 Pro, tilgjengelig for personer med ChatGPT Pro, oppnår den beste samlede ytelsen.
* Referansepoeng for personlig økonomi på tvers av krevende økonomioppgaver. Dette er en vektet sammensetning av ekspertvurdert responskvalitet og responsnøyaktighet; høyere er bedre. GPT‑5.5 Thinking, standardmodellen i Økonomi, fikk 79 av 100 på tvers av referansen. GPT‑5.5 Pro fikk 82,5 av 100.
Denne referansen gir oss en tydeligere måte å måle fremgang på, og vi vil fortsette å forbedre hvordan ChatGPT håndterer komplekse oppgaver innen personlig økonomi over tid.