OpenAI

15 במאי 2026

מוצר

חוויה חדשה לניהול כספים אישי ב-ChatGPT

מחפשים פתרונות לתחום השירותים הפיננסיים?

בטעינה…

עדכון מ־2 באוקטובר 2026: פיננסים ב-ChatGPT מושק כעת בהדרגה למשתמשי Free ו-Go בארה״ב. אפשר לחבר את החשבונות הפיננסיים שלכם באופן מאובטח כדי למצוא דרכים לחסוך, להבין את ההוצאות שלכם ולקבל תמונה ברורה של ההשקעות שלכם — עם תשובות שמבוססות על הנתונים הכספיים שלכם.

מאז ההשקה הוספנו:

  • עדכונים שבועיים עם תובנות שיעזרו לכם להישאר עם היד על הדופק בניהול הכספים שלכם.

  • מעקב אחר דירוג האשראי שיעזור לכם לעקוב אחר הדירוג שלכם לאורך זמן ולהבין אילו גורמים משפיעים עליו.

  • רשימות מעקב אחר מניות שיאפשרו לכם לעקוב אחר מניות שמעניינות אתכם ולראות את הביצועים שלהן.

  • תמיכה בקול כדי שתוכלו לשוחח על שאלות שקשורות לכסף שלכם.

  • תמיכה ב-Android כדי שתוכלו לגשת לפיננסים ב-ChatGPT ממכשיר ה-Android שלכם.

  • הזנת חשבונות ידנית כדי שתוכלו לכלול גם חשבונות שלא חיברתם.


עדכון מ־25 ביוני 2026: חוויית ניהול הכספים האישיים ב-ChatGPT זמינה כעת למשתמשי Plus ו-Pro בארה״ב בדפדפן, ב-iOS וב-Android.


היום אנחנו משיקים למשתמשי Pro בארה״ב גרסת תצוגה מקדימה של חוויה חדשה לניהול כספים אישי ב-ChatGPT. כעת תוכלו לחבר את החשבונות הפיננסיים שלכם באופן מאובטח, לראות בלוח בקרה לאן הכסף שלכם הולך ולשאול את ChatGPT שאלות המבוססות על מצבכם הכספי — וכל זאת תוך שמירה על השליטה בנתונים שלכם. אנחנו מתחילים עם גרסת תצוגה מקדימה לקבוצה מצומצמת, כדי ללמוד מהשימוש בפועל, לשפר את החוויה ולהרחיב את הזמינות בצורה מחושבת.

כסף נוגע כמעט בכל תחום בחיים: איפה אנחנו גרים, אילו החלטות אנחנו מקבלים, איך אנחנו דואגים ליקירינו ואיזה עתיד אנחנו מדמיינים. אבל ניהול כספים כיום דורש לעיתים קרובות לאסוף מידע מחשבונות, מאפליקציות, מכרטיסים, מהלוואות ומגיליונות אלקטרוניים — רק כדי להבין מה המצב. וגם אז, לא תמיד קל לראות את התמונה המלאה או לדעת מה לעשות הלאה.

אנשים כבר פונים ל-ChatGPT לעזרה: יותר מ־200 מיליון אנשים פונים ל-ChatGPT⁠(נפתח בחלון חדש) מדי חודש כדי לתכנן תקציב, לשאול על ההשקעות שלהם, להשוות בין אפשרויות, לתכנן איך להגיע ליעדים עתידיים ועוד. ההתקדמות האחרונה ב-GPT‑5.5 משפרת את יכולות ה-reasoning של ChatGPT בהתמודדות עם שאלות מורכבות ותלויות הקשר, שניהול כספים אישי דורש לעיתים קרובות.

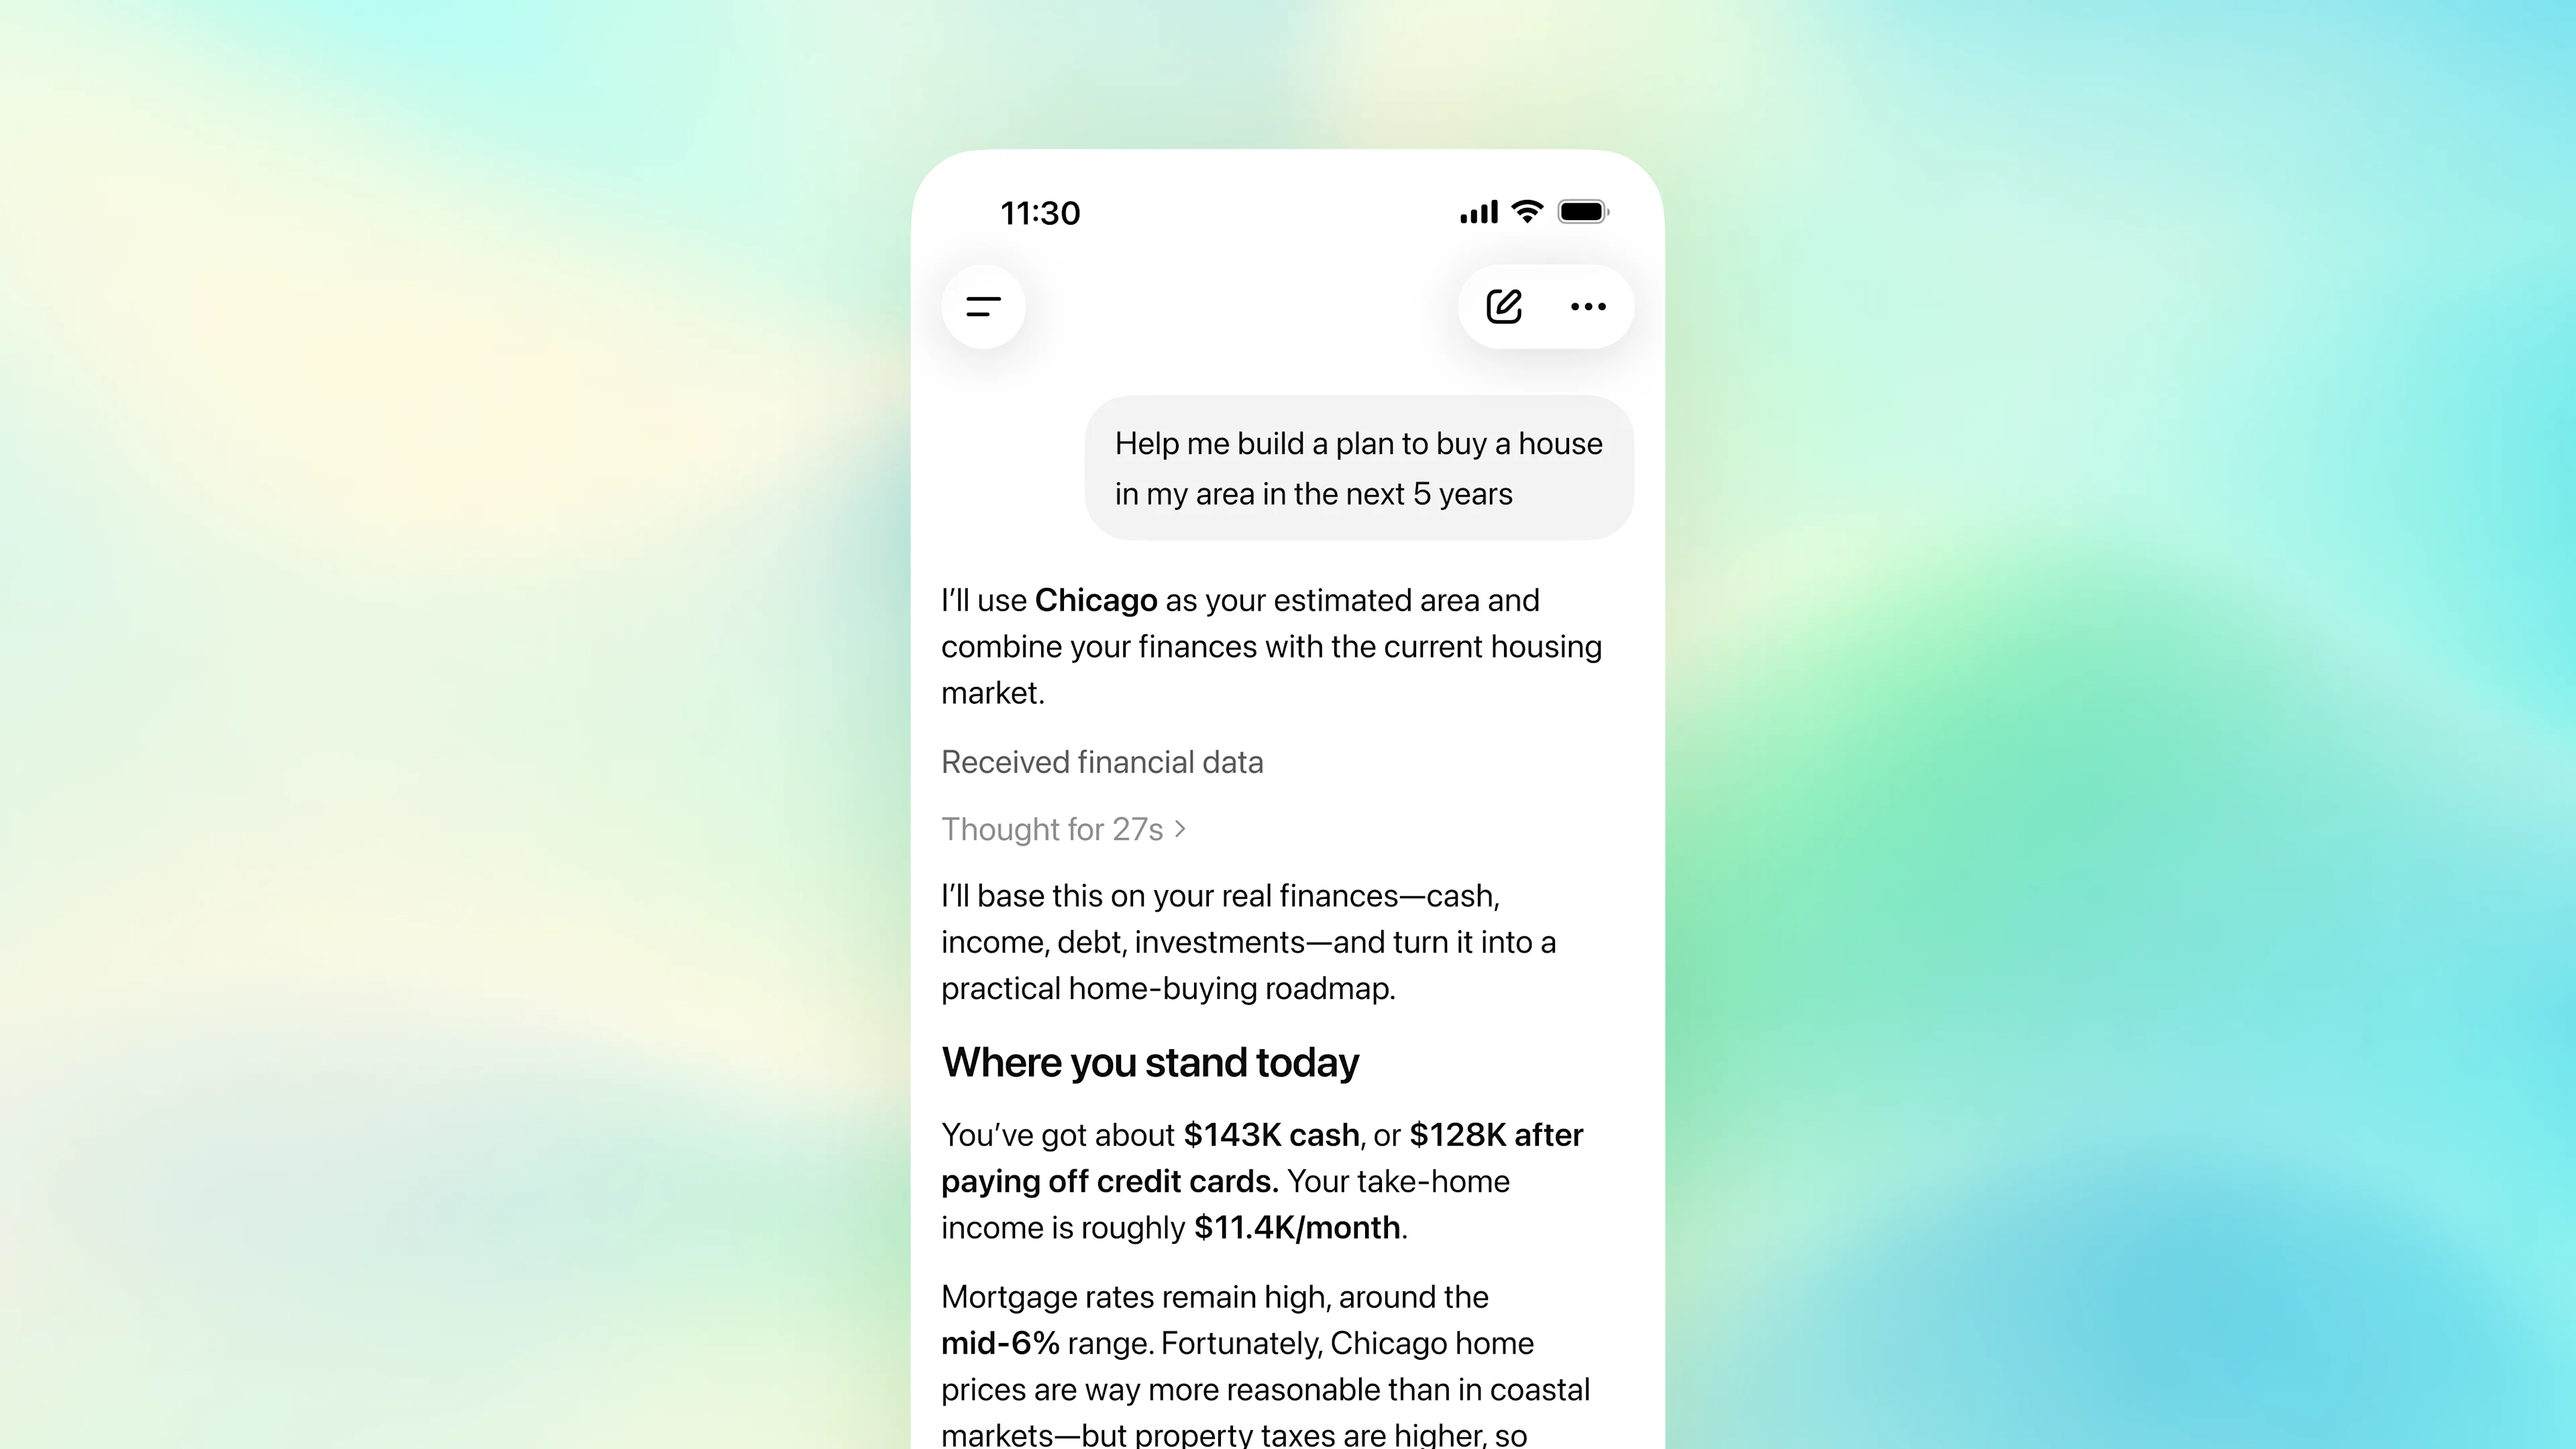
כשהחשבונות הפיננסיים שלכם מחוברים, ChatGPT יכול לשלב את יכולת ה-reasoning הזו עם הנתונים על מצבכם הכספי בפועל ועם מה שסיפרתם על היעדים, אורח החיים וסדרי העדיפויות שלכם. כך הוא יכול לעזור לכם לזהות דפוסים, להבין על מה תצטרכו להתפשר ולתכנן לקראת החלטות גדולות, באופן אישי ומקיף יותר. עכשיו אפשר לשאול שאלות כמו:

ChatGPT יכול לעזור לכם להישאר מעודכנים ולהרגיש בטוחים יותר בניהול הכספים שלכם, אך הוא אינו תחליף לייעוץ פיננסי מקצועי.

החל מהיום אנחנו משיקים בהדרגה למשתמשי Pro בארה״ב את האפשרות לחבר את החשבונות הפיננסיים שלהם ל-ChatGPT בדפדפן וב-iOS, עם תמיכה ביותר מ־12,000 מוסדות פיננסיים. נלמד מהשימוש הראשוני ונשתפר לפני שנרחיב את הזמינות למשתמשי Plus, במטרה לאפשר גישה לכולם.

איך מתחילים

חיבור המידע הפיננסי שלכם

כדי להתחיל, פתחו את פיננסים בסרגל הצד של ChatGPT ובחרו באפשרות "מתחילים", או פתחו שיחה מכל מקום ב-ChatGPT וכתבו "@Finances, חבר את החשבונות שלי". 

לאחר מכן ChatGPT ינחה אתכם בתהליך החיבור המאובטח של החשבונות דרך Plaid. תמיכה ב-Intuit תתווסף בקרוב. לאחר אימות הזהות, ChatGPT יתחיל לסנכרן ולסווג את הנתונים שלכם. התהליך עשוי להימשך כמה דקות.
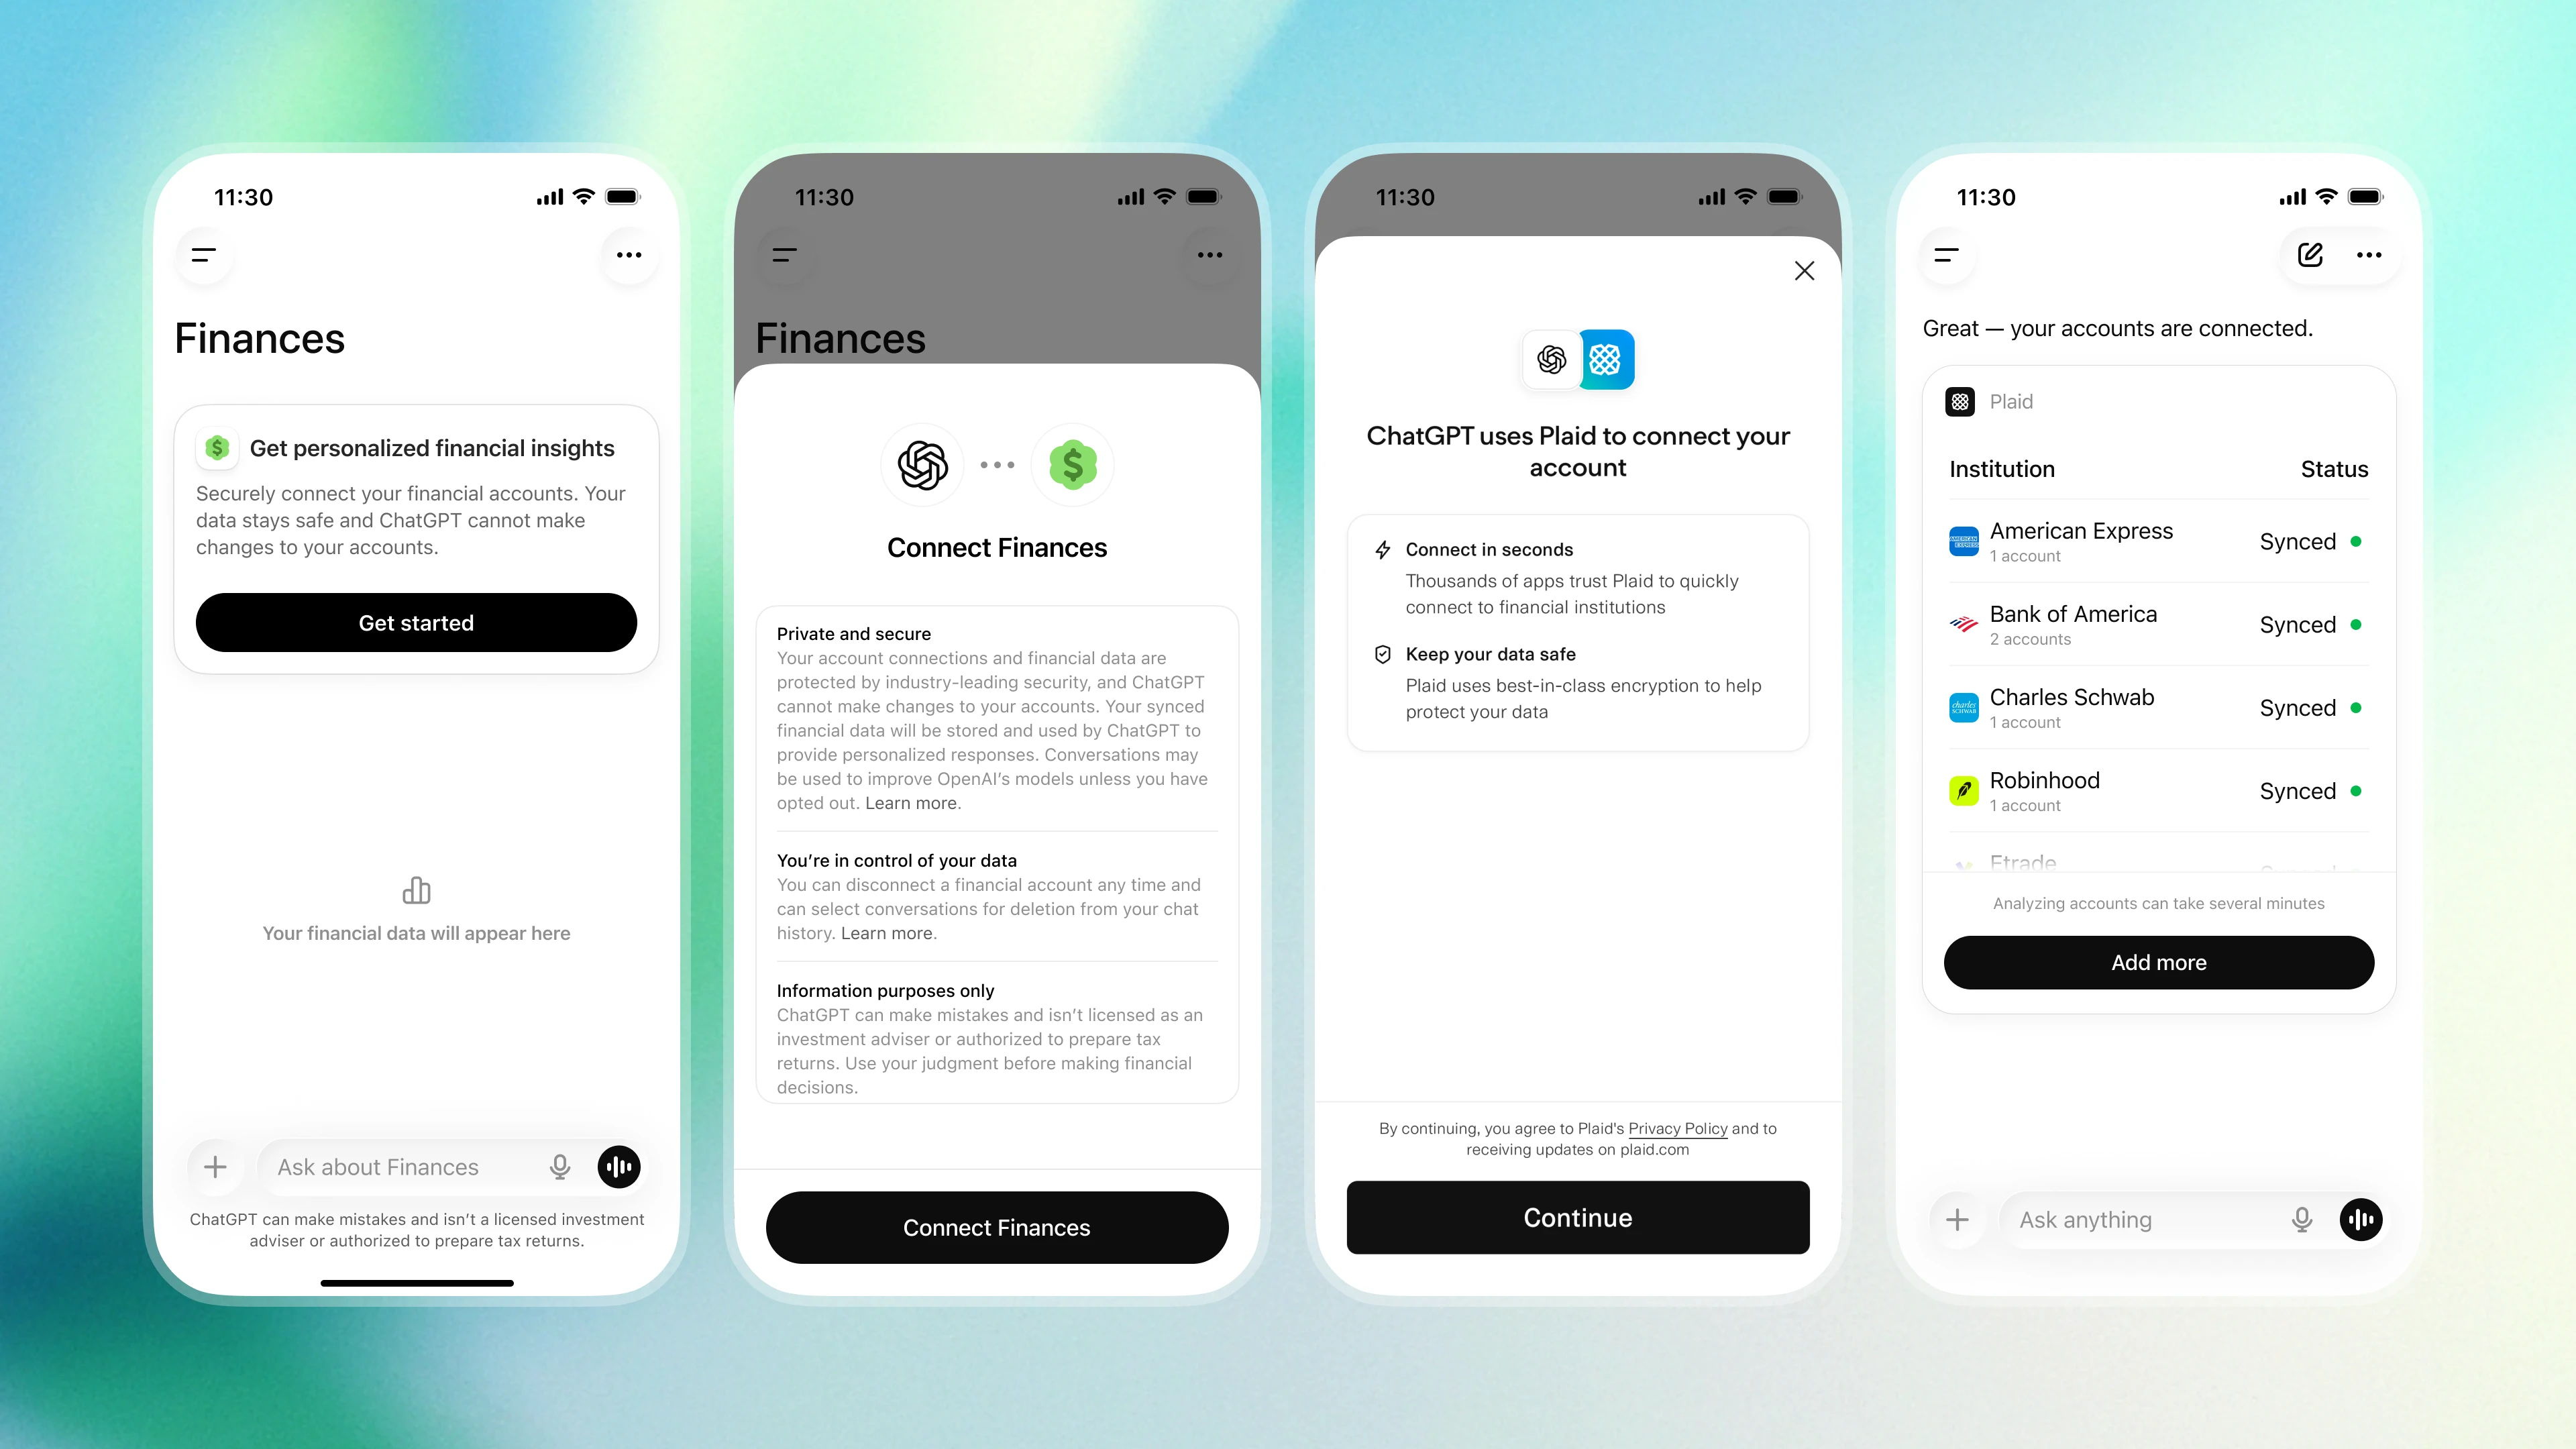
ארבעה מסכים באפליקציה לנייד המציגים את תהליך החיבור של חשבונות פיננסיים ל-ChatGPT

לאחר סנכרון החשבונות, תוכלו לראות לוח בקרה שמציג תמונה עדכנית של מצבכם: ביצועי תיק ההשקעות, הוצאות, מינויים, תשלומים קרובים ועוד.

מעבר לחשבונות המחוברים, תוכלו לשתף פרטים חשובים על מצבכם הכספי, כמו משכנתה, יעד חיסכון או רכישה גדולה שאתם מתכננים. לדוגמה, תוכלו לומר ל-ChatGPT: "I’m saving up to buy a car early next year" או "I still owe my parents [X amount] for the loan they gave me." ChatGPT יכול לשמור את ההקשר הזה בזיכרונות הפיננסיים שלכם כדי להיעזר בו בשיחות עתידיות.

ההקשר הרחב הזה הוא חלק ממה שהופך את החוויה לשימושית — במקום להתייחס לכל שאלה בנפרד, ChatGPT יכול לחבר בין המידע מהחשבונות שלכם, היעדים שלכם ומה שכבר שיתפתם, ולהציע הכוונה אישית ומקיפה יותר.

ללא חיבור לפיננסים

Help me come up with a plan to save a little bit more in the next few months.

Here’s a practical way to save a bit more over the next 2–3 months without making your life miserable.

1. Pick a specific target

Make the goal concrete and time-bound.

Examples:

  • “Save an extra $1,500 by August.”

  • “Build a one-month emergency cushion.”

  • “Save enough for travel / taxes / moving / investing.”

A vague goal like “spend less” usually fades quickly.

2. Focus on the 3 highest-impact categories

Most people don’t need to optimize everything. Usually 70–80% of extra savings comes from a few categories:

Food & delivery

Good targets:

  • Reduce takeout from 5x/week → 2x/week

  • Bring coffee/lunch a few days per week

  • Set a fixed “fun food” budget

Even a small reduction here can free up a few hundred dollars monthly.

Subscriptions & recurring charges

Look for:

  • Duplicate streaming/services

  • Annual plans you forgot about

  • Apps you rarely use

  • Higher-tier plans you don’t need

A 20-minute cleanup can permanently lower monthly burn.

Impulse spending

Instead of “don’t buy stuff,” use friction:

  • 48-hour rule for purchases over a set amount

  • Remove saved cards from shopping apps

  • Keep a running wishlist instead of instant purchases

This cuts emotional purchases without feeling restrictive.

3. Automate the saving immediately

The biggest difference-maker is usually automation.

Try:

  • Automatic transfer every payday

  • Separate high-yield savings account

  • Move the money before you see it

Even:

  • $75/week = ~$900 in 3 months

  • $150/week = ~$1,800 in 3 months

Small consistent transfers beat occasional big efforts.

4. Create one “low-spend default”

Don’t try to optimize every decision.

Examples:

  • Weeknights = home-cooked meals

  • One no-spend day per week

  • Fixed entertainment budget

  • Only one convenience purchase category at a time

Simple rules reduce decision fatigue.

5. Increase income slightly instead of only cutting

For a short-term savings push, earning a little extra is often easier psychologically than aggressive budgeting.

Ideas:

  • Sell unused gear/clothes/electronics

  • Freelance or consulting work

  • Small weekend project

  • Negotiate a recurring expense (insurance, internet, phone)

Even an extra few hundred dollars changes momentum fast.

6. Track only one number weekly

Avoid overcomplicated budgeting systems.

Every week, check:

“How much did my savings increase this week?”

That keeps attention on progress rather than guilt.

A realistic “light effort” version

If you want something sustainable and low-stress:

Monthly

  • Cut 2–3 subscriptions

  • Reduce dining out modestly

  • Auto-transfer savings on payday

Weekly

  • One no-spend day

  • One meal-prep session

  • Quick 5-minute money check-in

That alone can often create an extra few hundred dollars/month without dramatic lifestyle changes.

If you want, I can also help you build:

  • a lean 3-month savings plan,

  • a category-by-category budget,

  • or a “minimal pain” version based on your current spending habits.

עם חיבור לפיננסים

@Finances Help me come up with a plan to save a little bit more in the next few months.

I’ll look at recent spending, recurring charges, and cash-flow patterns, then turn that into a practical “save a little more” plan rather than a harsh budget.

תוכנית חיסכון לפי קטגוריות הוצאה

Here’s the plan I’d use for the next few months. May is still early, so I’m anchoring this mostly on February–April plus the May-to-date spending.

At a $110K salary, the goal is not to make life feel overly restricted. It’s to create more consistency across normal spending categories so saving happens before the month gets away from you.

Your biggest flexible spending levers recently are:

תחום

הוצאות מ־1 בפברואר עד 9 במאי

מה אפשר ללמוד מזה

מצרכים ומוצרי בית

כ־$2,150

סביר, אבל כדאי לצמצם בעזרת יעד שבועי

קניות

כ־$1,250

הזדמנות טובה לחיסכון, במיוחד בקניות ב-Target וב-Amazon ובקניית בגדים

תחבורה

כ־$1,450

דלק, חניה, שירותי הסעות והוצאות רכב מצטברים לסכום משמעותי

אכילה בחוץ ושתייה

כ־$1,620

אפשר לצמצם משמעותית בלי לוותר לגמרי

מינויים וחשבונות

כ־$420

סכום קטן, אבל קל לבטל הוצאות מיותרות

Target: save an extra $500–$750/month

I would not start by trying to eliminate every small pleasure. Your biggest wins are dining, shopping, transportation, and grocery pacing.

1. Dining: cap at $450/month

Dining has been one of the easiest places for spending to drift. I’d set a realistic cap of $450/month, which still leaves room for takeout, coffee, and a few meals out.

Expected savings: $150–$250/month.

Use a simple rule: pick 2–3 meals out per week, then default to groceries for the rest.

2. Shopping: cap at $300/month

Shopping is not extreme, but it’s the kind of category that can quietly turn into $500–$700 months through Amazon, Target, clothes, and household extras. I’d set a $300/month cap through August.

Expected savings: $150–$250/month.

Use a simple rule: anything over $75 waits 24 hours before buying.

3. Transportation: set a monthly ceiling

Between gas, parking, car maintenance, and occasional rideshare, transportation can become a bigger budget item than it feels in the moment. I’d set a $400/month transportation target, excluding true emergencies or required repairs.

Expected savings: $100–$200/month.

The rule I’d use: rideshare is for late nights, bad weather, carrying things, or when it saves 25+ minutes. Otherwise default to driving, walking, transit, or planning ahead.

4. Groceries: use a weekly target, not a strict diet

Groceries and household basics are necessary, so I wouldn’t treat this as “bad spending.” But I would set a weekly grocery target of about $125–$150 and try to avoid extra midweek convenience runs.

Expected savings: $100–$150/month.

5. Subscriptions: small cleanup only

The recurring charges are not where the big money is, but they’re still worth checking: streaming, apps, news, fitness, cloud storage, and memberships. Canceling one or two might save $20–$50/month. Useful, but not the main plan.

The monthly savings formula
For June–August:

דרך לחיסכון

יעד חודשי

הגבלת הוצאות על אכילה בחוץ

+$200

הגבלת הוצאות על קניות

+$200

תקרת הוצאות על תחבורה

+$150

תכנון קצב הקניות בסופר

+$125

ביטול מינויים מיותרים

+$30

סך החיסכון האפשרי

כ־$705 בחודש

To make it stick, I’d automate $500/month to savings first. Then treat the extra $200–$250 as the stretch goal when dining, shopping, or transportation comes in lighter.

Best version of the plan: auto-save $500/month, cap dining at $450, cap shopping at $300, set a transportation ceiling, and use weekly grocery targets so the plan feels realistic instead of restrictive.

מתשובות לפעולות, עם שותפים כמו Intuit

החזון שלנו ל-ChatGPT הוא לא להסתפק במענה על שאלות, אלא לעזור למשתמשים לפעול לשיפור מצבם הכספי. לשם כך אנחנו עובדים עם שותפים מהימנים כמו Intuit. לדוגמה, משתמש יוכל לעבור מקבלת המלצה על כרטיס אשראי לבדיקת הסיכוי שלו לקבל אישור ולהגשת בקשה, או משאלה על השלכות המס של מכירת מניות לקבלת אומדן מס מהימן ולקביעת פגישה עם מומחה מס מקומי — אדם אמיתי. כל זאת באמצעות Intuit ומתוך ChatGPT.

שמירה על פרטיות המידע שלכם ועל אבטחתו 

הנתונים הפיננסיים שלכם רגישים, ולכן בנינו את החוויה הזו כך שתכבד את הפרטיות שלכם ותבטיח שהמידע יישאר בשליטתכם.

כשאתם מחברים את החשבונות שלכם, ChatGPT מקבל גישה ליתרות, לעסקאות, להשקעות ולהתחייבויות שלכם, כדי להציג תמונה של מצבכם הכספי או לענות על השאלות שלכם. הוא לא יכול לראות מספרי חשבונות מלאים או לבצע שינויים כלשהם בחשבונות שלכם. 

על שיחות שמבוססות על החשבונות הפיננסיים המחוברים שלכם חלות אותן הגדרות לאימון מודלים שבחרתם עבור ChatGPT כולו. אפשר לשנות את ההגדרה הזו בכל עת דרך הגדרות > בקרות נתונים⁠(נפתח בחלון חדש).

השליטה במידע שלכם תמיד בידיים שלכם:

  • ניתוק חשבונות: אפשר לנתק את החשבונות הפיננסיים שלכם בכל עת דרך הגדרות > אפליקציות > פיננסים, או מהעמוד של פיננסים. לאחר הניתוק, נתוני החשבון שסונכרנו יימחקו מהמערכות של OpenAI בתוך 30 יום. ניתוק חשבון לא ישפיע על מידע פיננסי שנמצא בהיסטוריית השיחות שלכם ב-ChatGPT, אבל אפשר למחוק שיחות בודדות בכל עת. 

  • מחיקת זיכרונות פיננסיים: ChatGPT יכול לזכור פרטים חשובים שאתם משתפים, כמו יעדים, התחייבויות או מידע על מצבכם הכספי, כדי ששיחות עתידיות בנושאים פיננסיים ברחבי ChatGPT יהיו רלוונטיות ומותאמות יותר אליכם. הפרטים האלה נשמרים כזיכרונות פיננסיים — סוג זיכרון ייעודי שנועד לספק הקשר לשיחות בנושאים פיננסיים בלבד. אפשר לצפות בהם או למחוק אותם בכל עת מהעמוד של פיננסים. 

  • שיחות זמניות: כשאתם משתמשים בשיחות זמניות, ChatGPT לא ייגש לחשבונות הפיננסיים המחוברים שלכם. שיחות זמניות לא יופיעו בהיסטוריה שלכם.

כדי לחזק עוד יותר את אבטחת חשבון ה-ChatGPT שלכם, אפשר להפעיל אימות רב־גורמי (MFA)⁠(נפתח בחלון חדש), שמוסיף שכבת הגנה ועוזר למנוע גישה לא מורשית.

פותח ונבדק תוך דגש על דיוק ואיכות

ברירת המחדל בשיחות שמבוססות על חשבונות פיננסיים מחוברים היא GPT‑5.5 Thinking⁠, מודל ה-reasoning החדש ביותר שלנו ב-ChatGPT.

שאלות פיננסיות הן אישיות, מורכבות ותלויות מאוד בהקשר. תשובה מועילה צריכה להביא בחשבון את ההכנסות, ההוצאות, היתרות, החובות, היעדים ולוחות הזמנים של האדם, ולהבהיר מה לא ודאי, על אילו הנחות היא נשענת ומתי דרוש מידע נוסף. 

כדי להבין טוב יותר עד כמה ChatGPT עוזר לאנשים במצבים האלה, בנינו מבחן ביצועים פנימי שמאפשר לנו להעריך את איכות התשובות באופן מקיף, לפי קריטריונים שפיתחנו עם מומחים. עבדנו עם יותר מ־50 אנשי מקצוע מתחום הפיננסים ממוסדות מובילים כדי להעריך את החוויה הזו ולדרג את הביצועים של ChatGPT במשימות מאתגרות של ניהול כספים אישי.

GPT‑5.5 Thinking מציג ביצועים טובים יותר ממודלים קודמים במשימות מורכבות של ניהול כספים אישי. GPT‑5.5 Pro, שזמין למנויי ChatGPT Pro, משיג את הביצועים הכוללים הטובים ביותר.

* ציון במבחן ביצועים לניהול כספים אישי, הכולל משימות פיננסיות מאתגרות. זהו ציון משוקלל של איכות התשובות, כפי שדורגה בידי מומחים, ושל דיוק התשובות; ציון גבוה יותר מעיד על ביצועים טובים יותר. GPT‑5.5 Thinking, מודל ברירת המחדל בפיננסים, קיבל ציון של 79 מתוך 100 במבחן הביצועים. GPT‑5.5 Pro קיבל ציון של 82.5 מתוך 100.

מבחן הביצועים הזה נותן לנו דרך ברורה יותר למדוד התקדמות, ונמשיך לשפר לאורך זמן את האופן שבו ChatGPT מתמודד עם משימות מורכבות של ניהול כספים אישי.

מה אומרים חברי קהילת ChatGPT Pro שהתנסו בחוויה

מחבר/ת

OpenAI